Odpowiedzialność za wypadek drogowy wpływa bezpośrednio na to, czy osoba poszkodowana otrzyma świadczenie, kto je wypłaci oraz jaka będzie jego wysokość. W prawie odszkodowawczym wina i odpowiedzialność nie zawsze działają na zasadzie „wszystko albo nic”. Mają wpływ na każdy element roszczenia. Jeśli motocykliście zostanie przypisana choćby część winy lub brak ostrożności, wypłata może zostać zmniejszona nawet o kilkadziesiąt procent. W niektórych sytuacjach kosztami szkody może zostać obciążona także inna instytucja.

Dla kierującego motocyklem zderzenie zwykle oznacza poważne skutki zdrowotne i finansowe. Jeśli dojdzie do kolizji z samochodem albo przeszkodą znajdującą się na drodze, dokładne ustalenie przebiegu zdarzenia ma duże znaczenie dla całej sprawy. Z tego powodu wysokość profesjonalnie uzyskanego odszkodowanie za wypadek na motocyklu zależy przede wszystkim od tego, jak dobrze uda się wykazać, kto naruszył zasady bezpieczeństwa lub nie podjął wymaganych działań.
W jaki sposób odpowiedzialność wpływa na roszczenie o odszkodowanie za wypadek motocyklowy?
Ustalenie odpowiedzialności stanowi podstawę całego procesu uzyskiwania pieniędzy za szkodę. Ubezpieczyciel nie wypłaca świadczenia tylko dlatego, że ktoś został poszkodowany. Musi istnieć prawny obowiązek naprawienia skutków zdarzenia. Odpowiedzialność wskazuje więc, czy wypłata w ogóle się należy. Dopóki nie zostanie ustalone, kto odpowiada za wypadek i z jakiego powodu, ubezpieczyciel może wstrzymać wypłatę albo odmówić uznania roszczenia.
Odpowiedzialność wpływa także na kwotę świadczenia. W polskim prawie cywilnym udział poszczególnych osób w spowodowaniu szkody może określać, jak zostaną rozłożone koszty. Jeśli motocyklista w jakimś stopniu przyczynił się do wypadku albo zwiększył rozmiar szkody, ubezpieczyciel może zmniejszyć wypłatę. Odpowiedzialność decyduje więc zarówno o tym, czy pieniądze zostaną wypłacone, jak i o ich wysokości.
Odpowiedzialność sprawcy jako podstawa wypłaty świadczeń
Dla motocyklisty najkorzystniejsza jest sytuacja, w której cała wina zostaje przypisana drugiemu uczestnikowi ruchu. Poszkodowany może wtedy żądać pełnego wyrównania szkody, czyli przywrócenia jego sytuacji majątkowej i zdrowotnej do stanu sprzed wypadku, o ile jest to możliwe. Odpowiedzialność sprawcy uruchamia ochronę z jego obowiązkowego ubezpieczenia odpowiedzialności cywilnej, czyli OC.
Zakres tej odpowiedzialności nie kończy się na naprawie motocykla. Jeśli sprawca odpowiada za wypadek na podstawie prawa cywilnego, jego ubezpieczyciel powinien pokryć wszystkie negatywne skutki zdarzenia. Mogą to być koszty pobytu w szpitalu, utracone zarobki z okresu leczenia i powrotu do zdrowia, a także cierpienie psychiczne związane z wypadkiem.
Różnica między odpowiedzialnością cywilną, karną i finansową
Po wypadku często dochodzi do pomieszania różnych rodzajów odpowiedzialności. Odpowiedzialność karna ma służyć ukaraniu osoby, która naruszyła zasady bezpieczeństwa w ruchu drogowym, na przykład popełniła czyn opisany w art. 177 Kodeksu karnego. W takim postępowaniu bada się winę, zamiar lub niedbalstwo sprawcy. Kara może obejmować grzywnę, zakaz prowadzenia pojazdów, a nawet pozbawienie wolności do 8 lat.
Odpowiedzialność cywilna skupia się na naprawieniu szkody poniesionej przez poszkodowanego. Obejmuje straty majątkowe i krzywdę niemajątkową, zgodnie między innymi z art. 415 lub art. 436 Kodeksu cywilnego. Odpowiedzialność finansowa jest szerszym określeniem. Może obejmować obowiązek zapłaty odszkodowania, grzywny, kosztów sądowych, a także zwrotu pieniędzy ubezpieczycielowi, jeśli ten wystąpi do sprawcy z regresem.
Kto ponosi odpowiedzialność za wypadek motocyklowy?
Wbrew stereotypom mówiącym o brawurze motocyklistów, w wielu zderzeniach samochodów z motocyklami główną winę ponoszą kierowcy samochodów. Krąg osób i podmiotów odpowiedzialnych może być jednak szerszy. Nie zawsze jest to wyłącznie kierowca auta, który znajdował się na skrzyżowaniu lub na tym samym odcinku drogi.
Za wypadek może odpowiadać również zarządca drogi, firma prowadząca roboty drogowe, a w niektórych przypadkach producent wadliwej części motocykla. Ustalenie właściwej osoby lub firmy, od której można żądać pieniędzy, jest jednym z pierwszych kroków w sprawie. Ma ono wpływ na dalsze działania i sposób zbierania dowodów.
Odpowiedzialność kierowcy samochodu za potrącenie motocyklisty
Kierowca samochodu może odpowiadać za wypadek, jeśli złamał przepisy ruchu drogowego, a jego zachowanie doprowadziło bezpośrednio do zderzenia. Częste przykłady to nieustąpienie pierwszeństwa podczas skręcania w lewo, zajechanie drogi przy zmianie pasa bez sprawdzenia lusterka oraz nagłe otwarcie drzwi samochodu zaparkowanego przy drodze.
Kierowca samochodu jest objęty obowiązkowym ubezpieczeniem OC posiadaczy pojazdów mechanicznych. Minimalna suma gwarancyjna wynosi 29 876 400 zł w przypadku szkód na osobie oraz 6 021 600 zł w przypadku szkód w mieniu, dla jednego zdarzenia. Dzięki temu motocyklista nie musi opierać swojego roszczenia na majątku samego sprawcy, jeśli szkoda jest pokrywana z jego polisy OC.
Odpowiedzialność zarządcy drogi za dziury i zły stan nawierzchni
Motocykl ma tylko dwa punkty styku z podłożem, dlatego stan drogi może mieć dla niego szczególne znaczenie. Duża dziura w jezdni, olej rozlany na zakręcie, piasek pozostały po robotach drogowych albo źle ustawiony krawężnik mogą doprowadzić do utraty panowania nad pojazdem. W takiej sytuacji odpowiedzialność może ponosić zarządca drogi, czyli na przykład gmina, powiat, województwo lub Generalna Dyrekcja Dróg Krajowych i Autostrad.
Odpowiedzialność zarządcy wynika z art. 415 Kodeksu cywilnego oraz przepisów ustawy o drogach publicznych. Przepisy te nakładają na zarządcę obowiązek utrzymywania drogi w stanie pozwalającym na bezpieczne korzystanie z niej. Aby uzyskać odszkodowanie, trzeba jednak wykazać konkretne zaniedbanie. Należy udowodnić, że zarządca wiedział o ubytku albo przy zachowaniu odpowiedniej staranności powinien był o nim wiedzieć, a mimo to nie usunął zagrożenia ani go właściwie nie oznaczył.
Zasada winy i zasada ryzyka przy wypadku motocyklisty
Polskie prawo przewiduje dwa główne sposoby ustalania odpowiedzialności za szkody związane z ruchem pojazdów: zasadę winy i zasadę ryzyka. To, która z nich ma zastosowanie, wpływa na to, jakie fakty trzeba udowodnić przed sądem. Znajomość tych zasad pomaga również poprawnie zgłosić szkodę ubezpieczycielowi.
Jeżeli zderzą się dwa poruszające się pojazdy, na przykład motocykl i samochód, mamy do czynienia ze zderzeniem pojazdów w rozumieniu art. 436 § 2 Kodeksu cywilnego. W takim przypadku odpowiedzialność ich posiadaczy opiera się na zasadzie winy, opisanej w art. 415 k.c. Motocyklista powinien więc wykazać, że kierowca samochodu naruszył konkretne zasady ostrożności lub przepisy ruchu drogowego.
Kiedy zastosowanie ma zasada ryzyka?
Zasada ryzyka, opisana w art. 436 § 1 k.c., jest bardziej surowa. Wynika z założenia, że osoba, która wprawia w ruch niebezpieczne urządzenie napędzane siłami przyrody, odpowiada za szkody związane z jego używaniem, nawet jeśli nie ponosi winy. Ta zasada ma zastosowanie między innymi wtedy, gdy motocyklista zderzy się z pieszym lub rowerzystą, a także w relacji między kierowcą motocykla a przewożonym pasażerem.
Kierowca motocykla odpowiada wobec pasażera na zasadzie ryzyka, chyba że przewóz był wyłącznie bezinteresowną przysługą, na przykład podwiezieniem autostopowicza. Pasażer poszkodowany w wypadku nie musi wtedy udowadniać błędu kierowcy. Odszkodowanie z polisy OC motocykla może zostać wypłacone, chyba że wystąpi jedna z wyjątkowych przyczyn zwalniających z odpowiedzialności: siła wyższa, wyłączna wina poszkodowanego albo wyłączna wina osoby trzeciej.
Co zrobić po wypadku, aby zabezpieczyć roszczenie odszkodowawcze?
Pierwsze godziny i dni po wypadku mogą mieć duży wpływ na dalszą sprawę. Szok, ból i adrenalina sprawiają, że motocyklista czasem pomija ważne formalności. Później ubezpieczyciel może wykorzystać brak dokumentów lub niepełne informacje, aby odmówić wypłaty albo ją ograniczyć. Z tego powodu warto od początku zbierać i zabezpieczać dowody.
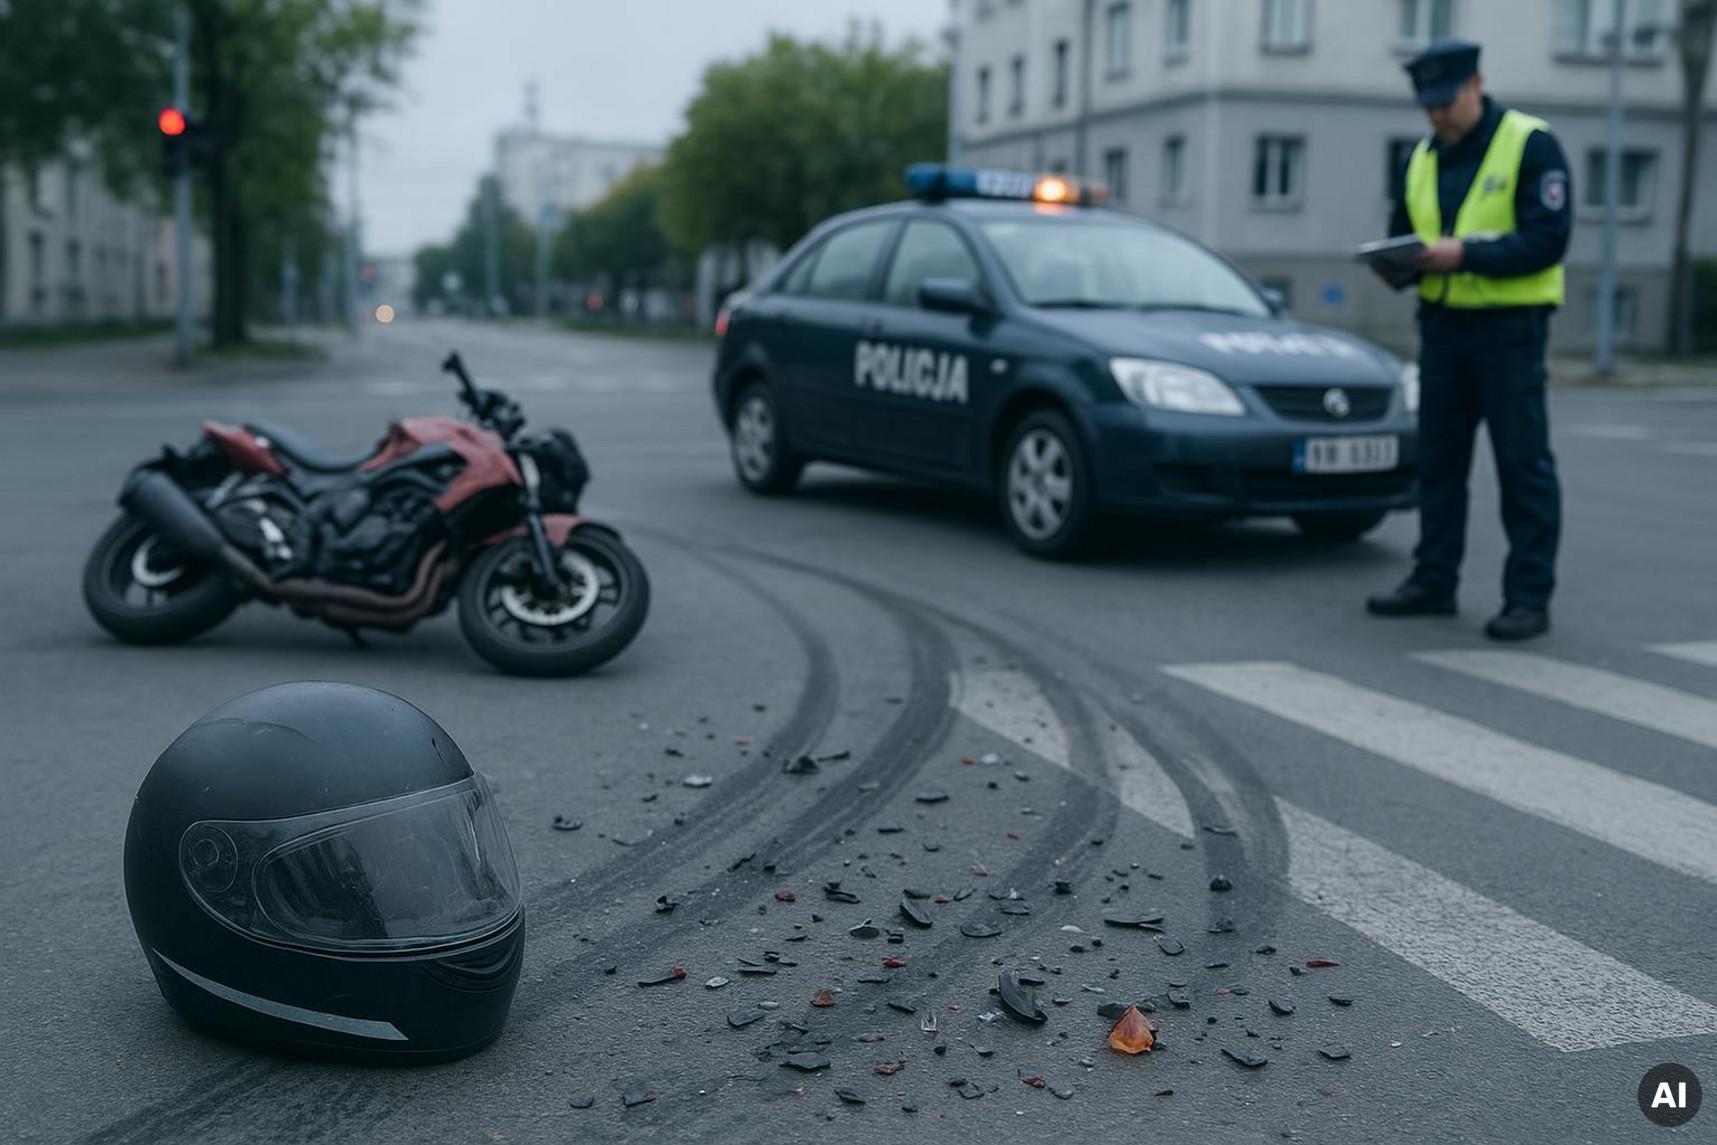
Właściwe działania na miejscu wypadku pomagają ochronić poszkodowanego przed późniejszym zmienianiem wersji wydarzeń przez drugiego uczestnika. Jeśli stan zdrowia na to pozwala, należy udokumentować miejsce zdarzenia, zanim znikną ślady hamowania, kawałki owiewek lub rozlane płyny eksploatacyjne.
Wezwanie policji i prawidłowe ustalenie uczestników zdarzenia
Jeśli w wypadku motocyklowym doszło do obrażeń ciała albo poważnego uszkodzenia pojazdu, najlepiej wezwać policję. Ograniczenie się do podpisania oświadczenia sprawcy może być ryzykowne. Po powrocie do domu i rozmowie z innymi osobami sprawca może zmienić zdanie i twierdzić, że podpisał dokument pod presją albo w stanie szoku.
Policjanci zabezpieczają miejsce zdarzenia, sprawdzają trzeźwość kierowców, wykonują pomiary i sporządzają oficjalną notatkę. Jeśli sprawca nie przyjmie mandatu, sprawa może zostać skierowana do sądu rejonowego. Materiały zebrane przez policję mogą później stanowić ważny dowód w sporze z ubezpieczycielem.
Niezwłoczne rozpoczęcie leczenia i gromadzenie rachunków
Wypadek motocyklowy może spowodować urazy, których nie widać od razu. Złamania, drobne uszkodzenia kręgosłupa lub krwiaki mogą dać objawy dopiero po kilku dniach. Szybki kontakt ze Szpitalnym Oddziałem Ratunkowym, czyli SOR-em, jest ważny dla zdrowia, a także tworzy pierwszy dokument potwierdzający, że obrażenia powstały w związku z konkretnym wypadkiem.
Od początku leczenia trzeba przechowywać wszystkie dokumenty związane z wydatkami. Zbieraj imienne faktury i rachunki za prywatne wizyty lekarskie, rehabilitację, leki, ortezy, dojazdy do placówek medycznych oraz odzież motocyklową zniszczoną podczas upadku lub akcji ratunkowej. Bez takich dokumentów uzyskanie zwrotu kosztów może być bardzo trudne, a z kompletem łatwiej będzie prawnikom, na przykład z Optimal Solicitors, wykazać pełną wysokość poniesionych strat.
Kto musi udowodnić odpowiedzialność za wypadek motocyklowy?
Według zasady zapisanej w art. 6 Kodeksu cywilnego osoba, która powołuje się na dany fakt i chce wyciągnąć z niego skutki prawne, powinna ten fakt udowodnić. Przy zderzeniu motocykla z samochodem oznacza to zwykle, że motocyklista musi przedstawić dowody winy kierowcy auta, wysokości szkody oraz związku między zachowaniem kierowcy a poniesionymi stratami.
Nie zawsze jest to proste. Uczestnicy wypadku mogą przedstawiać zupełnie różne wersje wydarzeń. Ubezpieczyciele często wykorzystują istniejące wątpliwości, aby przedłużać postępowanie albo proponować kwotę wyraźnie niższą od rzeczywistej wartości szkody.
Znaczenie notatki policyjnej, mandatu i wyroku karnego
Notatka policyjna dotycząca wypadku jest jednym z pierwszych dokumentów analizowanych przez ubezpieczyciela. Jeśli wynika z niej, że kierowca samochodu przyjął mandat za spowodowanie zdarzenia, kwestia jego odpowiedzialności jest zwykle łatwiejsza do wykazania. Wtedy można skupić się przede wszystkim na ustaleniu wysokości należnych świadczeń.
Jeszcze większe znaczenie ma prawomocny wyrok skazujący wydany w sprawie karnej. Zgodnie z art. 11 Kodeksu postępowania cywilnego ustalenia prawomocnego wyroku skazującego dotyczące popełnienia przestępstwa wiążą sąd cywilny. Ubezpieczyciel nie może wtedy ponownie prowadzić sporu o to, czy klient ponosi winę za samo zderzenie.
Zdjęcia, nagrania, dane świadków i ślady na miejscu zdarzenia
Nagranie z kamery może szybko wyjaśnić przebieg wypadku. Jeśli motocykl albo kask jest wyposażony w kamerę, trzeba zabezpieczyć plik przed automatycznym usunięciem lub nadpisaniem. Warto również sprawdzić, czy miejsce zdarzenia obejmują kamery miejskie, kamery na stacji benzynowej albo monitoring pobliskiego sklepu. Takie nagrania często są przechowywane tylko przez kilkanaście dni.
Duże znaczenie mają zeznania świadków, na przykład pieszych, innych kierowców lub pasażerów komunikacji miejskiej. Jeśli to możliwe, zapisz ich imiona, nazwiska i numery telefonów jeszcze przed przyjazdem służb. Warto także zrobić zdjęcia śladów hamowania, miejsca, w którym leżały fragmenty owiewek, oraz plam płynów na jezdni. Później biegły może wykorzystać te informacje do odtworzenia toru jazdy i prędkości pojazdów.
Odpowiedzialność karna sprawcy a roszczenie cywilne motocyklisty
Jeśli obrażenia motocyklisty powodują rozstrój zdrowia trwający dłużej niż 7 dni, zdarzenie może zostać uznane za przestępstwo z art. 177 § 1 lub § 2 k.k., a nie tylko za wykroczenie drogowe. W takiej sytuacji sprawą z urzędu zajmuje się prokuratura. Postępowanie karne toczy się równolegle ze sprawą dotyczącą odszkodowania.
Dla motocyklisty postępowanie karne ma znaczenie także z punktu widzenia dochodzenia roszczeń. Poszkodowany ma status pokrzywdzonego. Po złożeniu odpowiedniego oświadczenia może również występować jako oskarżyciel posiłkowy. Pozwala mu to uzyskać dostęp do akt, opinii biegłych zajmujących się techniką jazdy oraz dokumentacji medycznej przygotowanej w ramach postępowania.
Czy wyrok karny ułatwia uzyskanie odszkodowania?
Prawomocny wyrok skazujący zwykle ułatwia uzyskanie pieniędzy z polisy OC sprawcy. Ubezpieczyciel nie może wtedy podważać faktu naruszenia zasad bezpieczeństwa przez kierowcę. Sąd cywilny jest związany ustaleniami wyroku karnego, więc poszkodowany nie musi od początku udowadniać winy w długim procesie cywilnym.
Sąd karny może także, na wniosek poszkodowanego, nałożyć na sprawcę obowiązek naprawienia szkody lub zapłaty zadośćuczynienia na podstawie art. 46 Kodeksu karnego. Może również orzec nawiązkę. Nawiązka jest osobistą sankcją i nie jest wypłacana z OC. Zgodnie jednak z orzecznictwem Sądu Najwyższego, w tym z uchwałą z 13 lipca 2011 r., III CZP 31/11, sprawca, na którego nałożono obowiązek naprawienia szkody, może domagać się od swojego ubezpieczyciela OC zwrotu zapłaconych kwot. Pozwala to uniknąć podwójnego obciążenia tą samą szkodą.
Jak odpowiedzialność sprawcy przekłada się na wypłatę z polisy OC?
Po wykazaniu odpowiedzialności sprawcy koszt świadczeń przejmuje jego ubezpieczyciel OC. Polisa chroni majątek sprawcy przed bezpośrednią egzekucją, a poszkodowanemu daje możliwość dochodzenia pieniędzy od firmy ubezpieczeniowej nadzorowanej przez Komisję Nadzoru Finansowego.
Ubezpieczyciel odpowiada jednak tylko w takim zakresie, w jakim odpowiada sam kierowca. Jeśli odpowiedzialność kierowcy jest wyłączona albo ograniczona, w podobny sposób zostanie ograniczona odpowiedzialność zakładu ubezpieczeń. Każda okoliczność wpływająca na odpowiedzialność sprawcy może więc wpłynąć także na wysokość wypłaty z OC.
Roszczenie z OC sprawcy wypadku motocyklowego
Zgłoszenie szkody z polisy OC rozpoczyna formalne postępowanie likwidacyjne. Na podstawie art. 817 Kodeksu cywilnego i ustawy o ubezpieczeniach obowiązkowych ubezpieczyciel powinien co do zasady wypłacić świadczenie w ciągu 30 dni od zgłoszenia szkody.
Jeżeli w tym czasie nie można wyjaśnić wszystkich okoliczności potrzebnych do ustalenia odpowiedzialności lub wysokości odszkodowania, termin może zostać przedłużony. W takim przypadku wypłata powinna nastąpić w ciągu 14 dni od chwili, gdy przy zachowaniu odpowiedniej staranności wyjaśnienie sprawy stało się możliwe. Bezsporna część świadczenia musi jednak zostać wypłacona w podstawowym terminie 30 dni.
Odpowiedzialność ubezpieczyciela a odpowiedzialność kierowcy
W pewnych sytuacjach ubezpieczyciel najpierw wypłaca pieniądze motocykliście, a później żąda ich zwrotu od sprawcy. Może tak być między innymi wtedy, gdy kierowca prowadził po alkoholu lub pod wpływem narkotyków, wszedł w posiadanie pojazdu w wyniku przestępstwa, nie miał wymaganych uprawnień albo uciekł z miejsca wypadku.
Dla poszkodowanego jest to korzystne rozwiązanie. Otrzymuje on pieniądze bezpośrednio od ubezpieczyciela i nie musi czekać na zakończenie sporu między firmą ubezpieczeniową a sprawcą. To ubezpieczyciel ponosi ryzyko, że nietrzeźwy lub uciekający kierowca nie będzie miał pieniędzy na zwrot wypłaconego świadczenia.
Jakie roszczenia obejmuje odpowiedzialność sprawcy wypadku motocyklowego?
Odpowiedzialność sprawcy może obejmować wiele rodzajów świadczeń. Ich celem jest wyrównanie strat dotyczących majątku oraz zdrowia poszkodowanego. Wypadki motocyklistów często prowadzą do poważnych obrażeń, ponieważ kierującego nie chroni karoseria, strefa zgniotu ani pasy bezpieczeństwa. Ciało motocyklisty przyjmuje dużą część energii uderzenia.
Przepisy Kodeksu cywilnego pozwalają dochodzić zarówno świadczeń za straty majątkowe, czyli odszkodowania, jak i pieniędzy za krzywdę niemajątkową, czyli zadośćuczynienia. Jeśli wypadek spowoduje trwałą niezdolność do pracy albo zwiększy codzienne potrzeby poszkodowanego, możliwe jest także żądanie renty czasowej lub dożywotniej.
Zadośćuczynienie za ból, cierpienie i uszczerbek na zdrowiu
Zadośćuczynienie pieniężne na podstawie art. 445 § 1 k.c. ma złagodzić fizyczne i psychiczne skutki wypadku. Obejmuje ono między innymi ból po urazie, trudne operacje ortopedyczne i uciążliwą rehabilitację. Krzywda psychiczna może polegać na traumie, lęku przed jazdą, depresji, oszpeceniu przez blizny, a także utracie możliwości uprawiania sportu lub dalszego rozwijania pasji motocyklowej.
Przy ustalaniu kwoty sądy biorą pod uwagę między innymi procent trwałego uszczerbku na zdrowiu, wiek poszkodowanego oraz przewidywany stan zdrowia w przyszłości. Przykładowo Sąd Okręgowy w Warszawie w sprawie o sygn. akt I C 1166/13 przyznał motocykliście K. L. 65 000 zł zadośćuczynienia wraz z odsetkami. Poszkodowany doznał 25% trwałego uszczerbku na zdrowiu, w tym odmy płucnej oraz złamań żeber i obojczyka po tym, jak samochód nie ustąpił mu pierwszeństwa. Sąd zwrócił uwagę na dużą zmianę w jego życiu osobistym i zawodowym.
Odszkodowanie za koszty leczenia, rehabilitacji i opieki
Odszkodowanie za straty majątkowe, o którym mówi art. 444 § 1 k.c., obejmuje celowe i uzasadnione wydatki związane z uszkodzeniem ciała. Jeśli na zabieg w publicznej służbie zdrowia trzeba długo czekać, poszkodowany może skorzystać z prywatnego leczenia. Ubezpieczyciel powinien zwrócić koszty, jeśli były one potrzebne i pozostawały w związku z wypadkiem.
Do roszczeń majątkowych mogą należeć w szczególności:
- koszty leków, opatrunków, sprzętu do rehabilitacji i ortez,
- wydatki na prywatne operacje oraz turnusy rehabilitacyjne,
- koszty opieki nad poszkodowanym, także wtedy, gdy bez wynagrodzenia zajmowali się nim członkowie rodziny,
- utracone zarobki z powodu zwolnienia lekarskiego,
- koszt zniszczonego motocykla, kasku, kombinezonu skórzanego lub z cordury, butów i telefonu,
- wydatki na holowanie oraz bezpieczne przechowanie uszkodzonego pojazdu.
Przyczynienie się motocyklisty a wysokość odszkodowania
Ubezpieczyciele często próbują zmniejszyć wypłatę, powołując się na przyczynienie się poszkodowanego do wypadku albo do zwiększenia rozmiaru szkody. Zasada ta wynika z art. 362 Kodeksu cywilnego. Jeśli poszkodowany przyczynił się do powstania szkody, odszkodowanie może zostać odpowiednio obniżone, przede wszystkim z uwzględnieniem stopnia winy obu stron i okoliczności zdarzenia.
Samo stwierdzenie, że zachowanie motocyklisty miało związek z wypadkiem, nie wystarcza. Zgodnie z orzeczeniami Sądu Najwyższego zachowanie poszkodowanego powinno być obiektywnie nieprawidłowe, naganne albo sprzeczne z zasadami ostrożności. Ubezpieczyciel nie może dowolnie przypisać procentu przyczynienia bez sprawdzenia, jak faktycznie doszło do wypadku.
Jak procent przyczynienia obniża świadczenie?
Jeśli sąd lub biegły ustali, że motocyklista przyczynił się do wypadku w 30%, każde świadczenie zostanie zmniejszone o taki sam procent. Dotyczy to zarówno zadośćuczynienia, jak i zwrotu kosztów naprawy motocykla, leczenia czy zakupu leków.
Jeżeli całą krzywdę i straty wyceniono na 200 000 zł, przy przyczynieniu na poziomie 30% poszkodowany otrzyma 140 000 zł. Ubezpieczyciel najpierw obniża całe świadczenie o ustalony procent, a następnie może odliczyć zaliczki wypłacone wcześniej. W rezultacie końcowa kwota może być dużo niższa od początkowych wyliczeń.
Brak kasku i odzieży ochronnej a rozmiar szkody
Jednym z częstych sporów jest brak właściwego wyposażenia ochronnego. Prawo o ruchu drogowym wymaga, aby kierowca motocykla i przewożony pasażer używali kasków ochronnych spełniających wymagania techniczne. Jeśli motocyklista bez kasku doznał obrażeń głowy, ubezpieczyciel może podnosić zarzut przyczynienia. W praktyce takie obniżenie bywa określane na poziomie od 30% do nawet 50%.
Inaczej wygląda kwestia kombinezonu, rękawic i butów motocyklowych. Przepisy nie nakazują ich używania, ale ubezpieczyciele czasem próbują obciążać motocyklistę odpowiedzialnością za otarcia lub złamania, twierdząc, że jechał w zwykłych jeansach i trampkach. Sądy wskazują jednak, że sam brak dodatkowej odzieży ochronnej nie powinien automatycznie prowadzić do obniżenia świadczenia. Taki skutek może być rozważany dopiero wtedy, gdy zachowanie poszkodowanego było wyjątkowo lekkomyślne i miało związek ze sposobem jazdy.
Sprawca nieznany albo nieubezpieczony – kto odpowiada za odszkodowanie?
Na drogach zdarzają się wypadki, w których sprawca ucieka i nie można ustalić jego danych. Czasem okazuje się również, że kierowca nie miał ważnej polisy OC. W takiej sytuacji motocyklista może obawiać się, że nie otrzyma pieniędzy na leczenie ani naprawę pojazdu. Przepisy przewidują jednak ochronę dla ofiar takich zdarzeń.
Wypłatą zajmuje się instytucja gwarancyjna, która przejmuje ciężar finansowy wypadku spowodowanego przez osobę nieubezpieczoną lub nieznaną. Procedura różni się od zwykłego zgłoszenia szkody, ale poszkodowany nadal może dochodzić należnych świadczeń.
Roszczenie do Ubezpieczeniowego Funduszu Gwarancyjnego
W takich przypadkach obowiązek wypłaty przejmuje Ubezpieczeniowy Fundusz Gwarancyjny, czyli UFG. Zgłoszenie składa się za pośrednictwem dowolnego towarzystwa ubezpieczeniowego działającego w Polsce i oferującego komunikacyjne ubezpieczenie OC. Wybrany ubezpieczyciel musi przyjąć zgłoszenie i przeprowadzić postępowanie na rzecz Funduszu.
UFG pokrywa szkody osobowe w pełnym zakresie, gdy sprawca nie miał OC albo uciekł i nie udało się go ustalić. Przy szkodach w mieniu, takich jak zniszczenie motocykla lub kasku, Fundusz pokryje straty spowodowane przez nieubezpieczonego sprawcę. Jeśli sprawca jest nieznany, szkoda w mieniu zostanie pokryta tylko wtedy, gdy któryś z uczestników wypadku zmarł albo doznał rozstroju zdrowia trwającego dłużej niż 14 dni.
Terminy i sposób dochodzenia roszczeń po wypadku motocyklowym
Terminy mają duże znaczenie w sporze z ubezpieczycielem. Po ich upływie dochodzenie pieniędzy może stać się niemożliwe, nawet jeśli wina sprawcy była oczywista, a szkody bardzo duże. Przedawnienie służy stabilności prawa, ale może mieć poważne skutki dla osoby, która zbyt późno podejmie działania.
Sprawa zaczyna się zwykle od zgłoszenia szkody na piśmie. W piśmie należy wskazać żądane kwoty zadośćuczynienia i odszkodowania oraz opisać skutki wypadku. Jeśli decyzja ubezpieczyciela jest niekorzystna, motocyklista może złożyć reklamację. Po zakończeniu postępowania odwoławczego pozostaje możliwość wniesienia pozwu do sądu cywilnego.
Przedawnienie roszczeń o odszkodowanie i zadośćuczynienie
Podstawowy termin przedawnienia roszczeń z czynów niedozwolonych wynosi 3 lata. Zgodnie z art. 442¹ § 1 Kodeksu cywilnego termin liczy się od dnia, w którym poszkodowany dowiedział się albo przy zachowaniu odpowiedniej staranności mógł się dowiedzieć o szkodzie i osobie zobowiązanej do jej naprawienia.
Lepsza sytuacja występuje wtedy, gdy wypadek jest przestępstwem, na przykład gdy doszło do ciężkiego uszczerbku na zdrowiu lub śmierci w związku z czynem z art. 177 k.k. Na podstawie art. 442¹ § 2 k.c. roszczenie przedawnia się wtedy po 20 latach od dnia popełnienia przestępstwa. Termin ten obowiązuje niezależnie od tego, kiedy poszkodowany dowiedział się o szkodzie i sprawcy. Dzięki temu motocyklista może dochodzić praw także wtedy, gdy leczenie i odzyskiwanie sprawności trwały przez wiele lat.
Przed zaakceptowaniem ugody z ubezpieczycielem trzeba dokładnie sprawdzić jej treść. Podpisanie ugody pozasądowej zwykle kończy sprawę i może zamknąć drogę do żądania kolejnych pieniędzy. Dotyczy to także sytuacji, w której później pojawią się powikłania ortopedyczne lub neurologiczne. Zamiast od razu podpisywać ugodę można rozważyć zawezwanie do próby ugodowej przed sądem albo mediację przy Rzeczniku Finansowym. Pozwala to sprawdzić, czy propozycja ubezpieczyciela jest odpowiednia, bez ponoszenia wysokich kosztów procesu.
Jeżeli wypadek spowodował utratę zdolności do pracy albo konieczność stałego leczenia i opieki, można rozważyć kapitalizację renty na podstawie art. 447 k.c. Polega ona na zamianie comiesięcznych świadczeń na jedną większą kwotę. Pieniądze można przeznaczyć między innymi na zmianę zawodu, rozpoczęcie działalności dostosowanej do nowego stanu zdrowia albo przystosowanie mieszkania do potrzeb osoby poruszającej się na wózku.